SARFAESI नोटिस (धारा 13(2) का माँग नोटिस) का मतलब है कि बैंक ने आपके लोन खाते को NPA मान लिया है और पूरा बकाया माँग रहा है। नोटिस में चुकाने के लिए 60 दिन मिलते हैं। इसी बीच आप लिखित आपत्ति दे सकते हैं, और बैंक को उसे खारिज करने पर 15 दिन में कारण बताने होते हैं। पैसा न चुकने पर बैंक गिरवी घर, दुकान या ज़मीन का कब्ज़ा लेकर नीलामी कर सकता है। कब्ज़े की कार्रवाई को 45 दिन के भीतर ऋण वसूली अधिकरण (DRT) में चुनौती दी जा सकती है।
अभी क्या करें
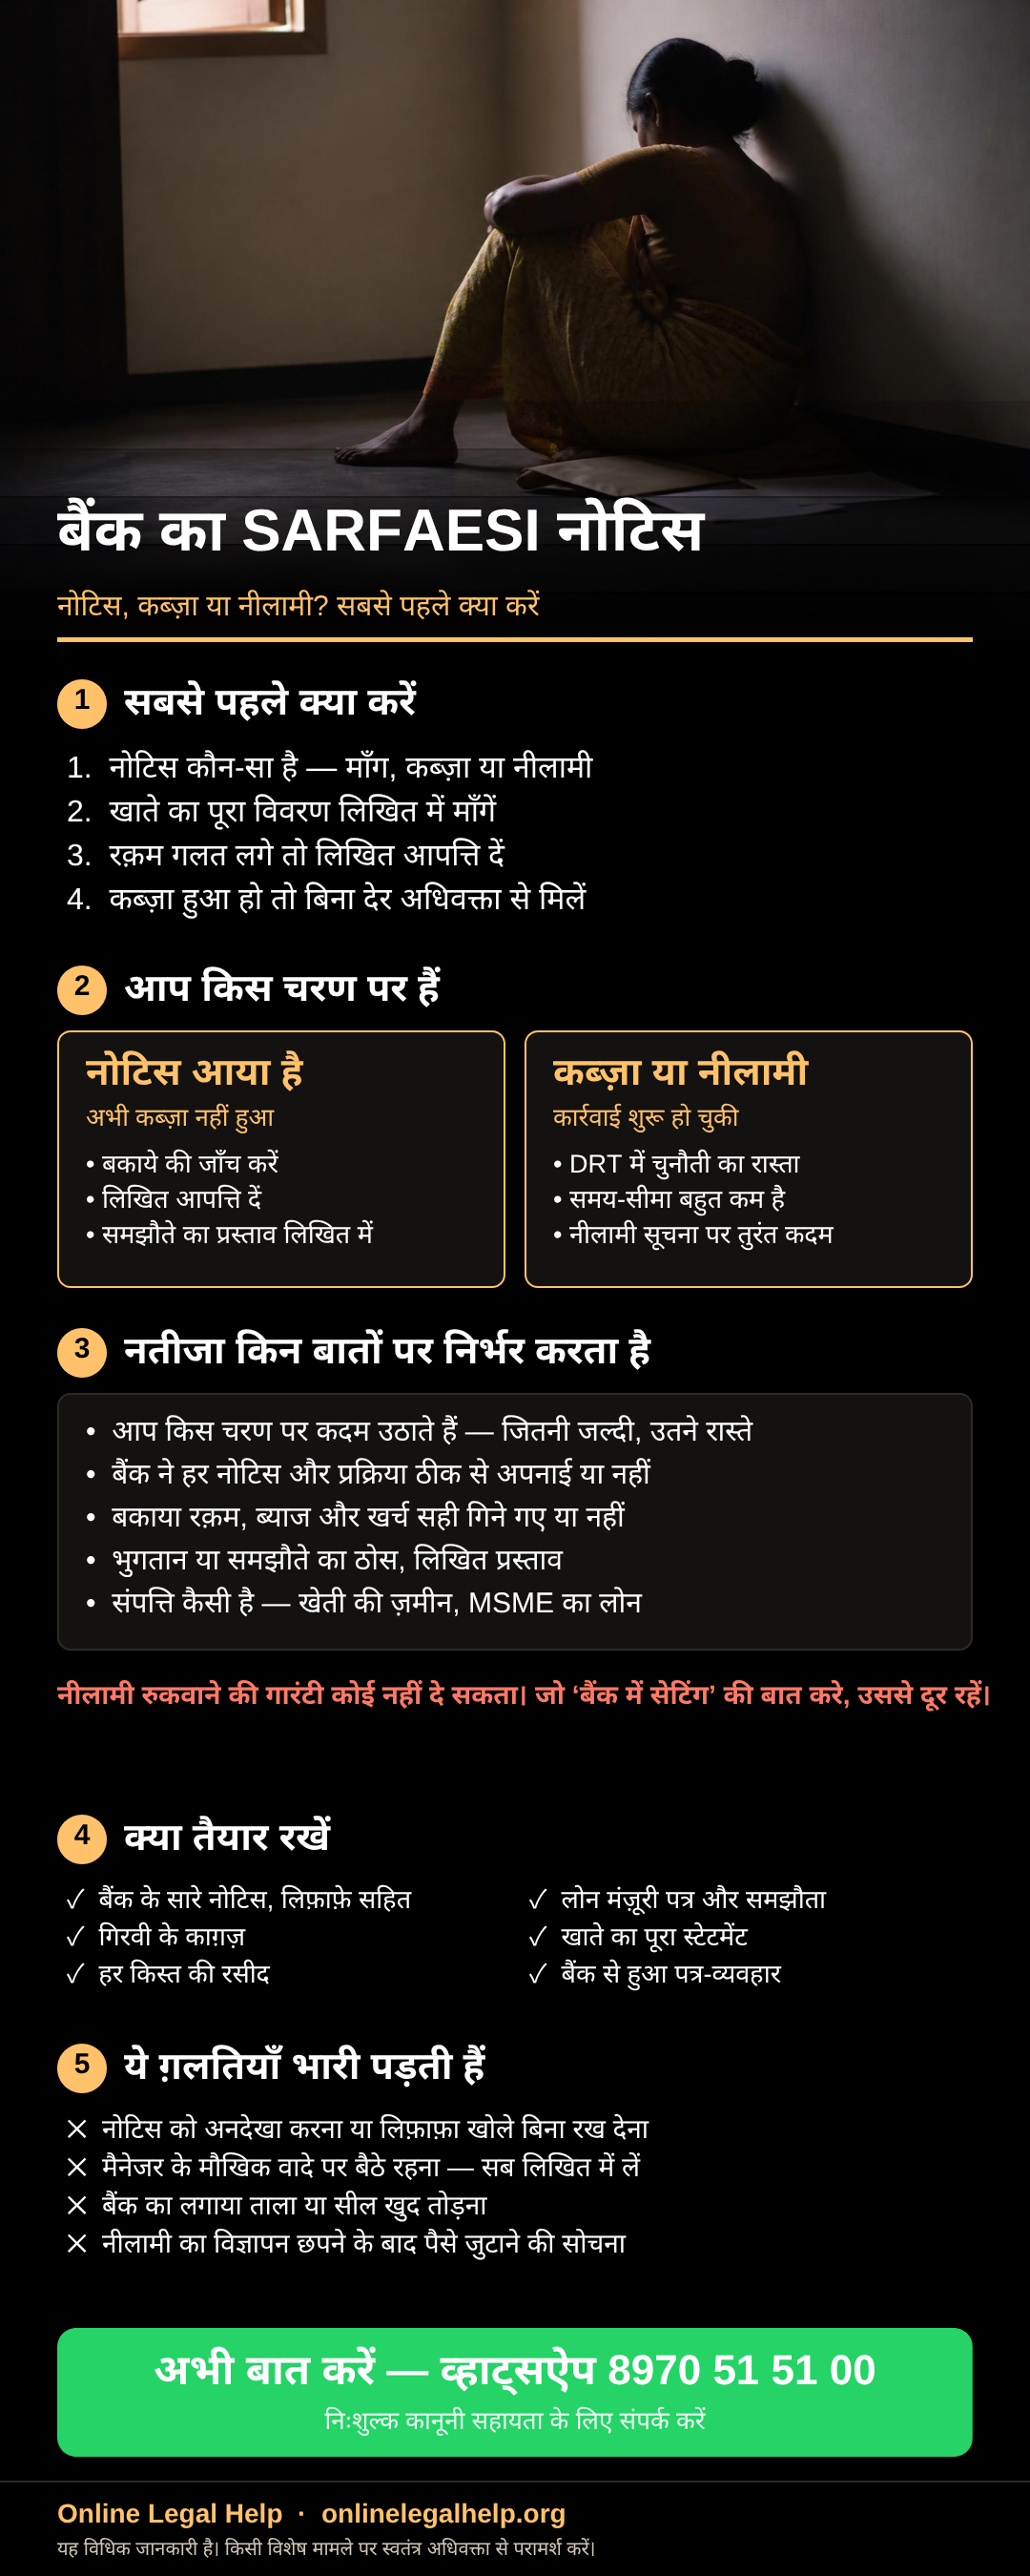
- नोटिस को ध्यान से पढ़ें और पहचानें कि यह कौन-सा है — माँग नोटिस (धारा 13(2)), कब्ज़ा नोटिस (धारा 13(4)), या नीलामी (बिक्री) की सूचना। हर एक का अगला कदम अलग है। नोटिस की तारीख़ और रजिस्ट्री या स्पीड पोस्ट का लिफ़ाफ़ा संभालकर रखें।
- बैंक से लिखित में खाते का पूरा विवरण माँगें — मूलधन, ब्याज, दंड ब्याज और दूसरे खर्च अलग-अलग। इसे नोटिस में लिखी रक़म से मिलाएँ।
- अगर रक़म, ब्याज या खाता NPA होने की तारीख़ गलत लगती है, तो नोटिस के 60 दिनों के भीतर बैंक को लिखित आपत्ति दें और उसकी पावती लें। बैंक को आपत्ति पर विचार करना होता है।
- लोन के सारे काग़ज़ एक जगह करें — मंज़ूरी पत्र, लोन समझौता, गिरवी के दस्तावेज़, और अब तक दी गई हर किस्त की रसीद।
- अगर कुछ रक़म चुकाने की स्थिति है, तो बैंक से समझौते (एकमुश्त निपटान) या किस्तें दोबारा तय करने की बात लिखित में करें। मैनेजर के मौखिक वादे पर कार्रवाई रुकने का इंतज़ार न करें।
- अगर लोन आपके व्यवसाय का है और वह MSME (उद्यम पंजीकरण) में दर्ज है, तो प्रमाणपत्र तैयार रखें। ऐसे खातों के लिए बैंक को एक अलग पुनर्जीवन प्रक्रिया अपनानी होती है।
- कब्ज़े का नोटिस आ चुका है या घर पर ताला लग गया है, तो आज ही अधिवक्ता से बात करें — DRT में चुनौती की समय-सीमा उसी दिन से चलने लगती है।
आपकी स्थिति कौन-सी है
| आपकी स्थिति | आपको क्या चाहिए |
|---|---|
| बैंक का नोटिस आया है, 60 दिन में पूरा पैसा माँगा है। | बकाये की जाँच, और 60 दिन के भीतर लिखित आपत्ति या भुगतान का प्रस्ताव। आपत्ति खारिज करने पर बैंक को 15 दिन में कारण बताने होते हैं (धारा 13(3A))। |
| बैंक ने घर या दुकान पर कब्ज़े का नोटिस चिपका दिया है, या ताला लगा दिया है। | यह धारा 13(4) की कार्रवाई है। इसे 45 दिनों के भीतर ऋण वसूली अधिकरण (DRT) में धारा 17 के आवेदन से चुनौती दी जा सकती है। |
| अख़बार में मेरी संपत्ति की नीलामी का विज्ञापन छपा है। | सबसे नाज़ुक चरण। नीलामी की सूचना छपने के बाद पैसा चुकाकर संपत्ति छुड़ाने का अधिकार खत्म हो जाता है। अधिवक्ता से तुरंत बात करें। |
| ज़िलाधिकारी या मजिस्ट्रेट की ओर से नोटिस आया है कि कब्ज़ा दिलाया जाएगा। | यह बैंक के आवेदन पर धारा 14 की कार्यवाही है। आदेश की प्रति लें और आगे का रास्ता अधिवक्ता के साथ तय करें। |
| बैंक ने DRT में मेरे खिलाफ़ वसूली का केस किया है। | समन की तारीख़ पर जवाब देना ज़रूरी है। ₹20 लाख या उससे ज़्यादा के बकाये के मामले DRT में जाते हैं; इससे कम रक़म के मामले दीवानी अदालत में। तारीख़ छोड़ने पर एकतरफ़ा आदेश हो सकता है। |
| मैंने सिर्फ़ गारंटी दी थी, अब मुझे भी नोटिस आया है। | गारंटर से भी वसूली की जा सकती है, और अगर आपकी संपत्ति गिरवी है तो उस पर भी कार्रवाई हो सकती है। गारंटी के काग़ज़ और अपनी देनदारी की सीमा अधिवक्ता से जाँचवाएँ। |
| रिकवरी एजेंट धमका रहे हैं, रात में फ़ोन करते हैं, घर आकर बेइज़्ज़ती करते हैं। | हर कॉल और मैसेज का रिकॉर्ड, बैंक में लिखित शिकायत, फिर RBI लोकपाल। लोन किसी ऐप से लिया है तो देखें लोन ऐप उत्पीड़न और वसूली कॉल। |
क्या मेरा घर या दुकान बच जाएगी?
सीधी बात: कोई भी पहले से नहीं बता सकता कि कार्रवाई रुकेगी या संपत्ति बचेगी। जो व्यक्ति ‘नीलामी रुकवा देंगे’ या ‘बैंक में सेटिंग है’ कहकर गारंटी देता है, वह आपको धोखा दे रहा है। नतीजा आम तौर पर इन बातों पर निर्भर करता है:
- आप किस चरण पर कदम उठाते हैं — नोटिस के समय, कब्ज़े के बाद, या नीलामी की सूचना के बाद। जितनी जल्दी, उतने ज़्यादा रास्ते खुले रहते हैं।आपके हाथ में
- क्या बैंक ने कानून की हर प्रक्रिया ठीक से अपनाई — सही नोटिस, आपत्ति का कारण सहित जवाब, कब्ज़े और नीलामी से पहले की सूचना।
- बकाया रक़म सही गिनी गई है या नहीं — ब्याज, दंड ब्याज और खर्च समेत।आपके हाथ में
- आप कितना और कब चुका सकते हैं, और क्या भुगतान या समझौते का ठोस, लिखित प्रस्ताव दे सकते हैं।आपके हाथ में
- संपत्ति किस तरह की है — जो ज़मीन सच में खेती की है, उस पर यह कानून लागू नहीं होता।
- लोन MSME का है तो क्या बैंक ने उसके लिए तय पुनर्जीवन प्रक्रिया अपनाई।
- समय-सीमा के भीतर DRT में आवेदन हुआ या नहीं, और उसके साथ ज़रूरी काग़ज़ लगे या नहीं।आपके हाथ में
जिन बातों के आगे “आपके हाथ में” लिखा है, उन पर आज से काम शुरू हो सकता है — बकाये की जाँच, लिखित आपत्ति, भुगतान का प्रस्ताव और समय पर आवेदन।
एक बात साफ़ समझ लें: DRT में आवेदन करने से बकाया माफ़ नहीं होता। अदालत का रास्ता बैंक की गलत प्रक्रिया को चुनौती देने के लिए है, और बैंक से बातचीत अक्सर साथ-साथ चलती है। गारंटर के लिए भी यही बात लागू होती है।
कितना समय लगता है
बैंक वसूली में एक नहीं, कई अलग-अलग घड़ियाँ चलती हैं, और हर नोटिस के साथ नई घड़ी शुरू होती है:
- माँग नोटिसनोटिस की तारीख़ से 60 दिन में पूरा बकाया चुकाने को कहा जाता है (धारा 13(2))। लिखित आपत्ति भी इसी समय में दें।
- आपत्ति का जवाबबैंक आपत्ति को अस्वीकार करे तो उसे 15 दिन में कारण बताने होते हैं (धारा 13(3A))।
- कब्ज़े के बाद DRTकब्ज़े या दूसरी कार्रवाई की तारीख़ से 45 दिन के भीतर DRT में आवेदन (धारा 17)। देर हो चुकी हो, तो आगे क्या रास्ता बचता है, यह तुरंत अधिवक्ता से जाँचें।
- नीलामी से पहलेअचल संपत्ति की बिक्री से पहले उधारकर्ता को 30 दिन की सूचना दी जाती है (सुरक्षा हित (प्रवर्तन) नियम, 2002 के नियम 8 और 9)।
- DRT के आदेश के बादआदेश से असहमत हों तो 30 दिन में ऋण वसूली अपीलीय अधिकरण (DRAT) में अपील (धारा 18)। उधारकर्ता को आम तौर पर बकाये का 50% जमा करना होता है, जिसे अधिकरण 25% तक घटा सकता है।
- DRT या ज़िलाधिकारी का फैसलाइसका कोई पक्का समय नहीं है। यह अधिकरण की सूची और मामले पर निर्भर करता है। अपने मामले का अंदाज़ा अधिवक्ता से लें।
अधिवक्ता की ज़रूरत कब पड़ती है
- कब्ज़े का नोटिस आ गया है या ताला लग चुका है, और 45 दिन की घड़ी चल रही है।
- अख़बार में नीलामी का विज्ञापन छप गया है या नीलामी की तारीख़ तय हो गई है।
- बैंक ने आपकी आपत्ति का जवाब नहीं दिया, या बिना कारण खारिज कर दी।
- बकाये की रक़म, ब्याज या NPA की तारीख़ आपको गलत लगती है।
- संपत्ति खेती की है, लोन MSME का है, या घर में किरायेदार रहते हैं।
- आप गारंटर हैं, या गिरवी संपत्ति परिवार के किसी और सदस्य के नाम है।
- बैंक ने DRT में वसूली का केस किया है, या ज़िलाधिकारी का नोटिस आया है।
इनमें से कोई स्थिति आप पर लागू होती है, तो अपनी बात व्हाट्सऐप पर लिखिए — किस ज़िले का मामला है, किस बैंक का लोन है, कौन-सा नोटिस किस तारीख़ को आया, और संपत्ति घर है, दुकान है या ज़मीन।
क्या तैयार रखें
- बैंक से आया हर नोटिस, लिफ़ाफ़े और रजिस्ट्री या स्पीड पोस्ट की रसीद के साथ
- लोन मंज़ूरी पत्र और लोन समझौता
- गिरवी के काग़ज़ — मूल रजिस्ट्री जमा करने की पावती, गिरवीनामा
- लोन शुरू होने से आज तक का खाते का पूरा स्टेटमेंट
- अब तक दी गई हर किस्त और भुगतान की रसीद
- बैंक के साथ हुआ हर पत्र-व्यवहार — आपत्ति, उसका जवाब, समझौते के प्रस्ताव
- अख़बार में छपी कब्ज़ा या नीलामी सूचना की कटिंग
- व्यवसाय का लोन हो तो उद्यम (MSME) पंजीकरण प्रमाणपत्र
- गारंटर हों तो गारंटी के काग़ज़
- संपत्ति के काग़ज़, और उसमें इस समय कौन रहता है — परिवार या किरायेदार
आम गलतियाँ
- ‘नीलामी रुकवा देंगे’ या ‘बैंक में सेटिंग है’ कहने वाले बिचौलियों को पैसे देना। कोई भी व्यक्ति बैंक या DRT का फैसला पहले से तय नहीं करा सकता।
- नोटिस को अनदेखा करना या लिफ़ाफ़ा खोले बिना रख देना। हर नोटिस के साथ एक समय-सीमा चलती है।
- 60 दिन बीत जाने देना और न कोई लिखित आपत्ति देना, न कोई प्रस्ताव।
- बैंक मैनेजर के मौखिक आश्वासन पर बैठे रहना। जो भी तय हो — किस्तें, समझौता, मोहलत — लिखित में लें।
- कब्ज़े के बाद DRT में आवेदन की समय-सीमा निकल जाने देना।
- बैंक का लगाया ताला या सील खुद तोड़ना, या गिरवी संपत्ति किसी और को बेचने या किराये पर देने की कोशिश करना। इससे नई कानूनी मुसीबत खड़ी हो सकती है।
- नीलामी का विज्ञापन छपने के बाद पैसे जुटाने की सोचना — तब तक पूरा बकाया चुकाकर संपत्ति छुड़ाने का अधिकार खत्म हो चुका होता है।
सामान्य प्रश्न
SARFAESI नोटिस क्या होता है?
SARFAESI अधिनियम, 2002 बैंकों और वित्तीय संस्थानों को यह अधिकार देता है कि लोन न चुकने पर वे अदालत गए बिना गिरवी संपत्ति का कब्ज़ा लेकर उसे बेच सकें। इसकी शुरुआत धारा 13(2) के माँग नोटिस से होती है, जिसमें पूरा बकाया 60 दिन में चुकाने को कहा जाता है।
क्या बैंक बिना अदालत के मेरा घर ले सकता है?
हाँ, SARFAESI कानून में बैंक को इसका अधिकार है — लेकिन तय प्रक्रिया के साथ: माँग नोटिस, आपत्ति का जवाब, कब्ज़ा नोटिस, और बिक्री से पहले सूचना। अगर इस प्रक्रिया में गलती हुई है, तो कब्ज़े की कार्रवाई को DRT में चुनौती दी जा सकती है।
लोन खाता NPA कब बनता है?
आम तौर पर जब किस्त या ब्याज 90 दिन से ज़्यादा समय तक बकाया रहे, तो बैंक खाते को NPA (गैर-निष्पादित परिसंपत्ति) मान लेता है। SARFAESI की कार्रवाई NPA होने के बाद ही शुरू हो सकती है। NPA की तारीख़ गलत लगे, तो यह आपत्ति में लिखें।
क्या खेती की ज़मीन पर SARFAESI लागू होता है?
नहीं। कानून में साफ़ लिखा है कि खेती की ज़मीन पर बनाए गए सुरक्षा हित पर यह अधिनियम लागू नहीं होता (धारा 31)। लेकिन ज़मीन सच में खेती की है या नहीं, यह काग़ज़ों और ज़मीन के उपयोग से तय होता है। ऐसे मामले में अधिवक्ता से काग़ज़ जाँचवाएँ।
मैं गारंटर हूँ। क्या मेरी संपत्ति भी जा सकती है?
अगर आपने गारंटी के साथ अपनी संपत्ति भी गिरवी रखी है, तो बैंक उस पर भी कार्रवाई कर सकता है। गारंटर की देनदारी कितनी है, यह गारंटी के काग़ज़ों पर निर्भर करता है। नोटिस को अनदेखा न करें और काग़ज़ अधिवक्ता को दिखाएँ।
क्या बैंक से समझौता हो सकता है?
हो सकता है। बैंकों की अपनी समझौता (एकमुश्त निपटान) नीति होती है, और कई मामलों में किस्तें दोबारा तय होती हैं। समझौता हुआ है या नहीं, यह तभी मानें जब बैंक का लिखित पत्र हाथ में हो। समझौते की बातचीत से कानूनी समय-सीमा अपने-आप नहीं रुकती।
क्या DRT के फैसले के खिलाफ़ अपील हो सकती है?
हाँ। DRT के आदेश के खिलाफ़ 30 दिन में ऋण वसूली अपीलीय अधिकरण (DRAT) में अपील होती है (धारा 18)। उधारकर्ता को अपील के साथ आम तौर पर बकाये का 50% जमा करना होता है; अधिकरण इसे 25% तक घटा सकता है, उससे कम नहीं।
रिकवरी एजेंट क्या कर सकते हैं और क्या नहीं?
RBI के निर्देशों के अनुसार वसूली एजेंट न धमका सकते हैं, न गाली-गलौज कर सकते हैं, न परिवार या पड़ोसियों के सामने बेइज़्ज़ती कर सकते हैं, और सुबह 8 बजे से पहले या शाम 7 बजे के बाद फ़ोन नहीं कर सकते। ऐसा हो तो रिकॉर्ड रखें और बैंक में लिखित शिकायत करें।
मेरा लोन MSME का है। क्या कोई अलग नियम है?
हाँ। सर्वोच्च न्यायालय ने अगस्त 2024 में कहा कि MSME खातों में बैंक को NPA घोषित करने और SARFAESI की कार्रवाई से पहले MSME के पुनर्जीवन और पुनर्वास का तय ढाँचा अपनाना होता है, और यह ज़िम्मेदारी बैंक की है। उद्यम पंजीकरण प्रमाणपत्र तैयार रखें।
क्या आप मेरे ज़िले या राज्य में सहायता करते हैं?
हाँ। Online Legal Help भारत के सभी ज़िलों के मामलों में सहायता करता है। अपना ज़िला, बैंक का नाम, कौन-सा नोटिस आया है और किस तारीख़ को, व्हाट्सऐप पर लिखिए; आवश्यकता होने पर आपको स्वतंत्र अधिवक्ता से संपर्क कराया जा सकता है।
Online Legal Help एक विधिक सूचना और सहायता मंच है। यह लॉ फर्म नहीं है और न ही विधिक सलाह देता है। आवश्यकता होने पर आपको स्वतंत्र अधिवक्ता से संपर्क कराया जा सकता है।
कानूनी आधार और स्रोत
- वित्तीय आस्तियों का प्रतिभूतिकरण और पुनर्गठन तथा प्रतिभूति हित का प्रवर्तन अधिनियम, 2002 (SARFAESI Act) — धारा 13(2) (माँग नोटिस, 60 दिन), धारा 13(3A) (आपत्ति; अस्वीकार करने पर 15 दिन में कारण), धारा 13(4) (कब्ज़ा और अन्य उपाय), धारा 13(8) (नीलामी सूचना छपने से पहले तक संपत्ति छुड़ाने का अधिकार, 2016 संशोधन के बाद), धारा 14 (मुख्य महानगर मजिस्ट्रेट / ज़िलाधिकारी की सहायता), धारा 17 (DRT में आवेदन, 45 दिन), धारा 18 (DRAT में अपील, 30 दिन; 50% पूर्व-जमा, न्यूनतम 25%), धारा 31(i) (खेती की ज़मीन) और 31(j) (बकाया मूलधन और ब्याज के 20% से कम हो)। indiacode.nic.in
- सुरक्षा हित (प्रवर्तन) नियम, 2002 — नियम 8(6) और 9(1): अचल संपत्ति की बिक्री से पहले 30 दिन की सूचना।
- ऋण वसूली और दिवालियापन अधिनियम, 1993 — धारा 1(4); वित्त मंत्रालय की अधिसूचना, 6 सितंबर 2018: DRT में आवेदन की न्यूनतम राशि ₹10 लाख से बढ़कर ₹20 लाख।
- Mardia Chemicals Ltd. v. Union of India (सर्वोच्च न्यायालय, 2004) — अधिनियम की वैधता; इसके बाद धारा 13(3A) जोड़ी गई।
- Celir LLP v. Bafna Motors (Mumbai) Pvt. Ltd., 2023 INSC 838 (सर्वोच्च न्यायालय, 21 सितंबर 2023) — 2016 संशोधन के बाद संपत्ति छुड़ाने का अधिकार नीलामी सूचना के प्रकाशन की तारीख़ पर खत्म।
- M. Rajendran v. KPK Oils and Proteins India Pvt. Ltd. (सर्वोच्च न्यायालय, 22 सितंबर 2025) — वही स्थिति दोहराई; धारा 13(8) और नियम 8–9 की विसंगति दूर करने के लिए सरकार से संशोधन का आग्रह।
- C. Bright v. District Collector (सर्वोच्च न्यायालय, 5 नवंबर 2020) — धारा 14 में ज़िलाधिकारी के लिए दी गई समय-सीमा निर्देशात्मक है, अनिवार्य नहीं।
- M/s Pro Knits v. Board of Directors of Canara Bank, 2024 INSC 565 (सर्वोच्च न्यायालय, 2 अगस्त 2024) — MSME के पुनर्जीवन और पुनर्वास का ढाँचा बैंकों के लिए बाध्यकारी।
- भारतीय रिज़र्व बैंक — वसूली एजेंटों से संबंधित परिपत्र, 12 अगस्त 2022 (धमकी पर रोक; सुबह 8 बजे से पहले और शाम 7 बजे के बाद कॉल नहीं); आय निर्धारण और आस्ति वर्गीकरण (IRAC) पर मास्टर परिपत्र — 90 दिन का NPA मानदंड।
- रिज़र्व बैंक एकीकृत लोकपाल योजना, 2021 — बैंक के खिलाफ़ शिकायत।